
Блог S-NDS
УПД вместо счёта-фактуры: когда можно, а когда нельзя, и как это влияет на вычет
Универсальный передаточный документ (УПД) может заменить счёт-фактуру, но не всегда. Разбираем, в каких случаях это допустимо, какие риски возникают и как это отражается на вычете НДС.
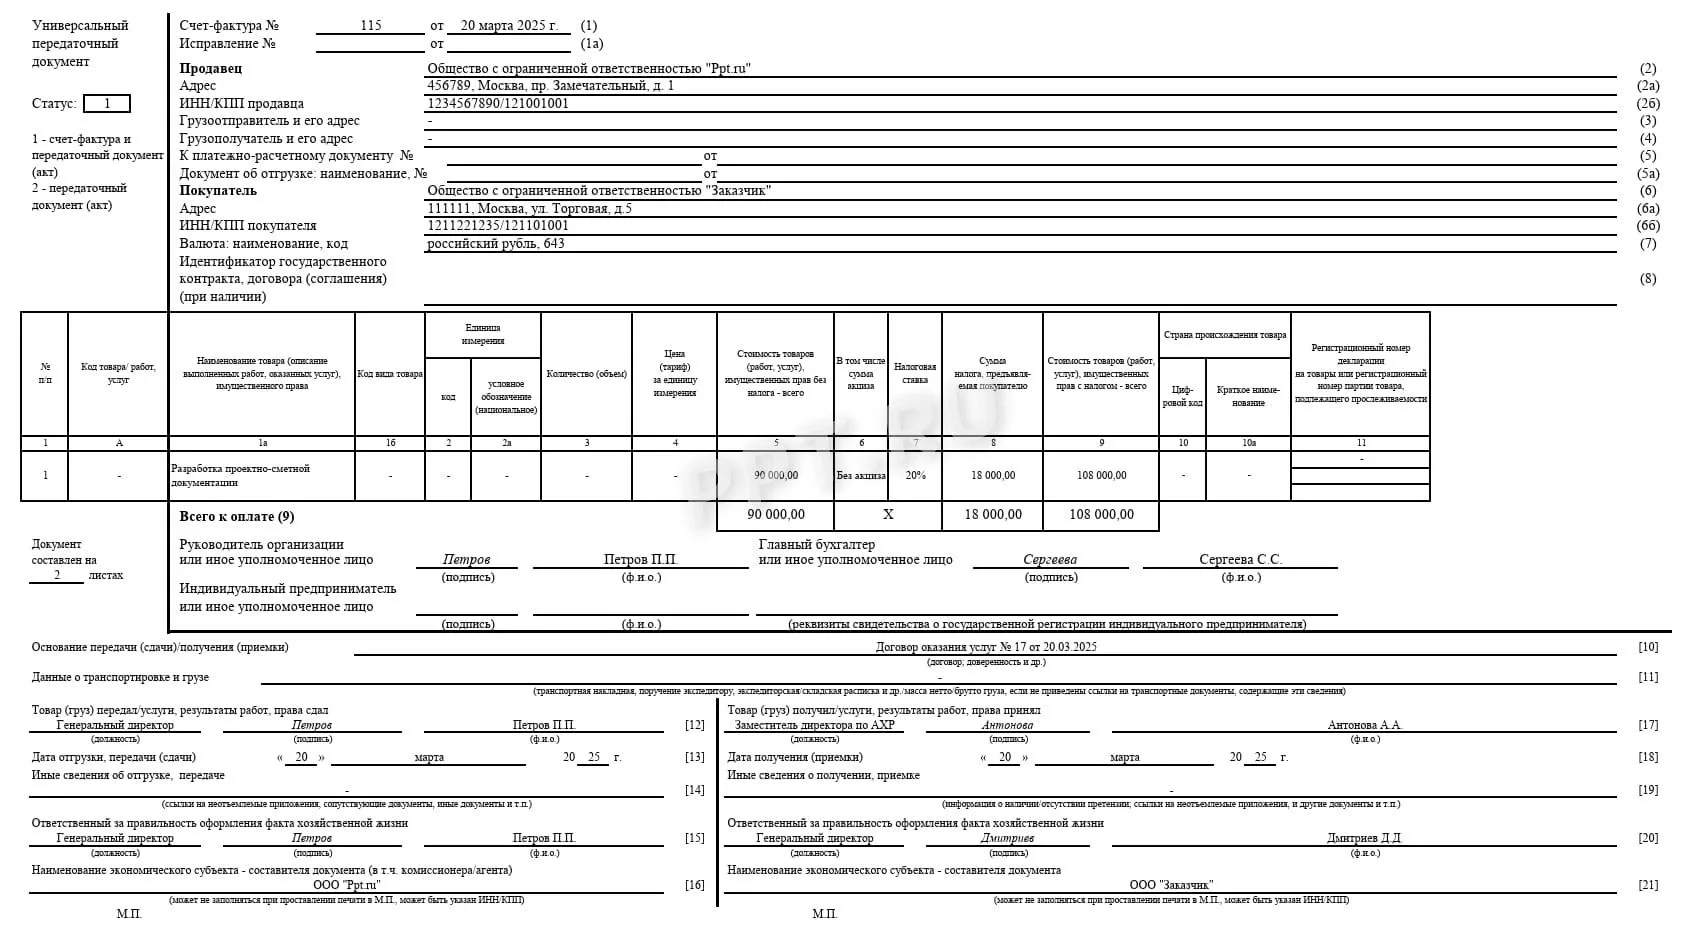
Что такое УПД и зачем он нужен
Универсальный передаточный документ (УПД) — это документ, который может использоваться как для передачи товаров (работ, услуг), так и для целей налогообложения. Он был введён письмом ФНС России от 21.10.2013 № ММВ-20-3/96@. УПД может заменять:
- счёт-фактуру;
- первичный документ (накладную, акт).
В зависимости от заполнения реквизитов УПД может иметь статус 1 (используется одновременно как счёт-фактура и передаточный документ) или статус 2 (только как первичный документ).
Когда УПД можно использовать вместо счёта-фактуры
УПД со статусом 1 может заменить счёт-фактуру, если он содержит все обязательные реквизиты счёта-фактуры, установленные п. 5 ст. 169 НК РФ. В этом случае покупатель имеет право на вычет НДС на основании такого УПД.
Основные условия:
- УПД выставлен продавцом, являющимся плательщиком НДС.
- В документе указан статус 1.
- Все обязательные реквизиты счёта-фактуры заполнены без ошибок.
- УПД подписан уполномоченными лицами.
При соблюдении этих условий УПД приравнивается к счёту-фактуре и не требует дополнительного оформления счёта-фактуры.
Когда УПД нельзя использовать вместо счёта-фактуры
УПД не может заменить счёт-фактуру в следующих случаях:
- Если УПД составлен со статусом 2 — он является только первичным документом и не даёт права на вычет НДС.
- Если в УПД отсутствуют обязательные реквизиты счёта-фактуры или они заполнены с ошибками.
- Если продавец не является плательщиком НДС (например, применяет УСН или ЕНВД) — в этом случае счёт-фактура не выставляется, а УПД может использоваться только как первичный документ.
- При экспортных операциях, когда требуется оформление счёта-фактуры по определённой форме.
- В случаях, прямо предусмотренных законодательством, когда требуется именно счёт-фактура (например, при реализации товаров, облагаемых по нулевой ставке).
Также не рекомендуется использовать УПД вместо счёта-фактуры, если контрагент принципиально требует классический счёт-фактуру.
Как УПД влияет на вычет НДС
Если УПД соответствует требованиям к счёту-фактуре, покупатель может принять НДС к вычету на общих основаниях. Налоговые органы при проверках принимают такой УПД в качестве основания для вычета, если он правильно оформлен.
Однако если в УПД есть ошибки, которые не позволяют однозначно идентифицировать продавца, покупателя, наименование товаров, их стоимость, ставку и сумму НДС, вычет может быть оспорен. В таких случаях налоговая инспекция может отказать в вычете.
Важно: с 2015 года форма счёта-фактуры и УПД не являются обязательными к применению — можно использовать самостоятельно разработанные формы, но они должны содержать все обязательные реквизиты. Это относится и к УПД.
Риски при использовании УПД
Основные риски связаны с неправильным оформлением УПД. Если документ не содержит всех обязательных реквизитов счёта-фактуры или содержит противоречивые сведения, покупатель может потерять право на вычет. Также возможны претензии со стороны налоговых органов при проверках.
Чтобы минимизировать риски, рекомендуется:
- Использовать УПД со статусом 1 только при уверенности в правильности заполнения всех реквизитов.
- Проверять контрагента на предмет добросовестности.
- Следить за актуальностью форм и разъяснений ФНС.
УПД на торговых площадках для юридических лиц
На B2B-площадках, где сделки совершаются между юридическими лицами и товары продаются с НДС, УПД часто используется как удобный документ, объединяющий функции счёта-фактуры и накладной. Это упрощает документооборот и снижает количество бумаг.
Однако при продаже товаров с НДС важно, чтобы УПД был оформлен корректно, особенно если покупателю необходим вычет. В противном случае могут возникнуть сложности с принятием НДС к вычету.
Часто задаваемые вопросы
Можно ли заменить счёт-фактуру на УПД?
Да, если УПД имеет статус 1 и содержит все обязательные реквизиты счёта-фактуры.
Даёт ли УПД право на вычет НДС?
Да, при соблюдении всех требований к счёту-фактуре.
Что делать, если в УПД ошибка?
Необходимо запросить у продавца исправленный УПД. В противном случае вычет может быть оспорен.
Можно ли использовать УПД при УСН?
При УСН продавец не является плательщиком НДС, поэтому счёт-фактура не выставляется. УПД может использоваться только как первичный документ (статус 2).
Важно: данная статья носит информационный характер и не является юридической консультацией. Для принятия решений рекомендуется обращаться к действующему законодательству и разъяснениям компетентных органов.