
Блог S-NDS
НДС в лизинговой сделке: что важно учесть продавцу и лизингодателю
Лизинговые операции часто сопровождаются вопросами по НДС. В этой статье разберем ключевые моменты, которые важно учитывать продавцу предмета лизинга и лизингодателю при заключении сделки. Материал основан на общих нормах Налогового кодекса РФ и не является юридической консультацией.
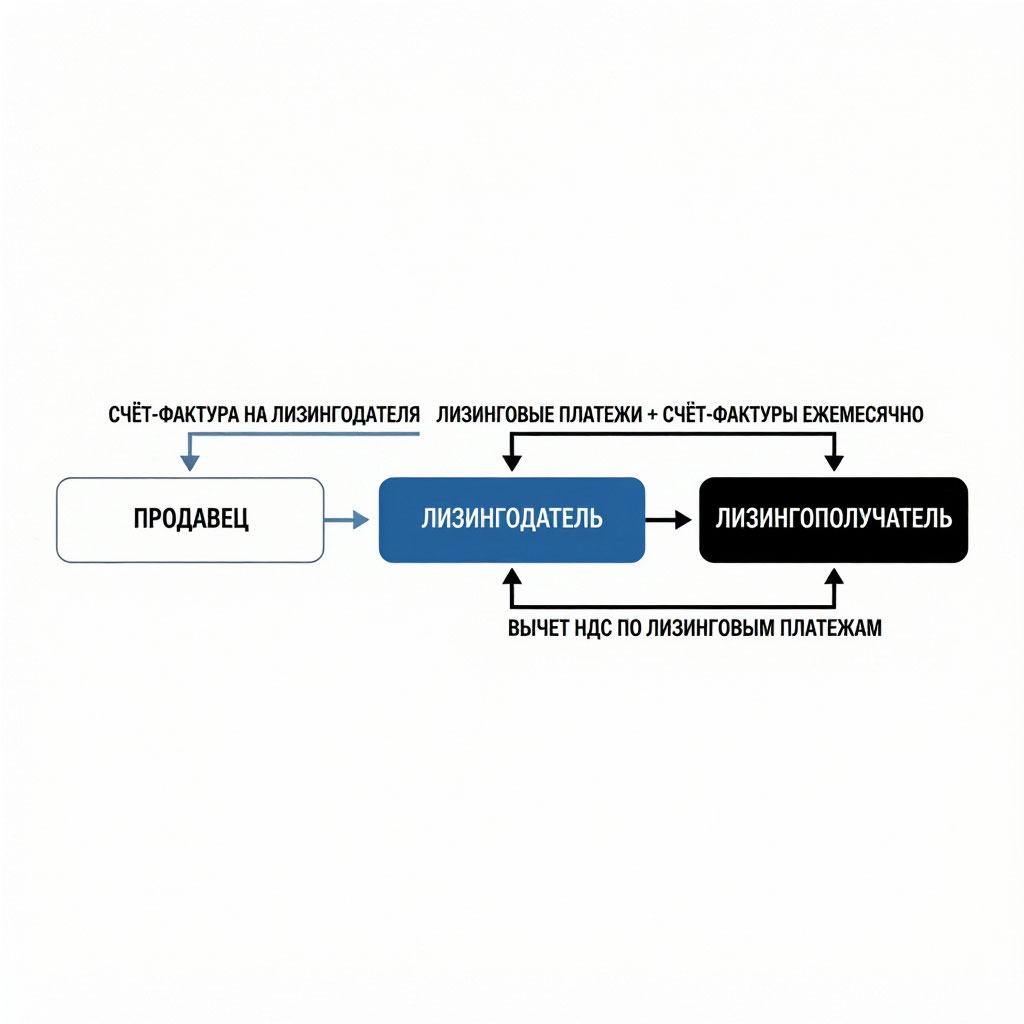
Основы налогообложения лизинговых операций
Лизинг — это финансовая аренда, при которой лизингодатель приобретает имущество у продавца и передает его лизингополучателю за плату во временное владение и пользование. С точки зрения НДС, лизинговая деятельность регулируется главой 21 НК РФ. Важно понимать, что налоговые обязательства возникают у всех сторон сделки, но по-разному.
НДС у продавца предмета лизинга
Продавец (поставщик) реализует имущество лизингодателю. Это обычная реализация, которая облагается НДС по стандартной ставке (20% или 10% для отдельных категорий). Продавец обязан:
- Начислить НДС на стоимость реализуемого имущества.
- Выставить счет-фактуру лизингодателю в течение 5 дней с момента отгрузки или получения аванса.
- Отразить операцию в книге продаж и налоговой декларации.
Если продавец применяет УСН или другие специальные режимы, он может быть освобожден от НДС, но тогда счет-фактура не выставляется. Однако лизингодатель не сможет принять НДС к вычету, что может повлиять на стоимость сделки.
НДС у лизингодателя
Лизингодатель приобретает имущество для передачи в лизинг. При покупке он получает счет-фактуру от продавца и имеет право на вычет входного НДС (ст. 171 НК РФ). При передаче имущества в лизинг лизингодатель оказывает услугу, которая облагается НДС. Налоговая база определяется как сумма лизинговых платежей без НДС.
Особенности:
- Лизинговые платежи облагаются НДС по ставке 20% (или 10% в отдельных случаях).
- Лизингодатель обязан выставлять счета-фактуры лизингополучателю на каждый лизинговый платеж.
- Если договором предусмотрен выкуп предмета лизинга, выкупная стоимость также облагается НДС.
Важно правильно оформить документы, чтобы избежать споров с налоговыми органами.
НДС у лизингополучателя
Лизингополучатель получает услуги лизинга и уплачивает НДС в составе лизинговых платежей. Он имеет право на вычет предъявленного НДС при соблюдении условий ст. 171-172 НК РФ. Если лизингополучатель использует имущество в облагаемой НДС деятельности, вычет возможен. В противном случае НДС включается в стоимость услуг.
Документальное оформление
Для корректного учета НДС необходимо:
- Счет-фактура от продавца на имя лизингодателя.
- Договор лизинга с четким указанием суммы платежей и выкупной стоимости.
- Акты приема-передачи имущества.
- Счета-фактуры на лизинговые платежи.
Все документы должны быть подписаны уполномоченными лицами и содержать обязательные реквизиты.
Особые случаи
Лизинг с выкупом
Если договор предусматривает переход права собственности, выкупная стоимость является объектом обложения НДС. Ее нужно выделить в договоре отдельно от лизинговых платежей. Это позволяет избежать налоговых рисков.
Возвратный лизинг
При возвратном лизинге продавец и лизингополучатель — одно лицо. НДС при продаже имущества начисляется, но затем принимается к вычету. Важно правильно отразить операцию в учете.
Международный лизинг
Если имущество ввозится на территорию РФ, НДС уплачивается на таможне. Лизингодатель может принять его к вычету. Если лизингополучатель — иностранная организация, могут применяться особенности налогообложения.
Рекомендации для продавцов и лизингодателей
- Четко определяйте налоговый статус сторон и применяемые режимы налогообложения.
- Своевременно выставляйте счета-фактуры и проверяйте их корректность.
- Учитывайте НДС при формировании стоимости имущества и лизинговых платежей.
- Следите за изменениями в налоговом законодательстве.
Для продавцов на B2B-площадках важно указывать цену с НДС или без, чтобы избежать недопонимания с лизингодателями.
Данная статья носит информационный характер и не является юридической или налоговой консультацией. Для принятия решений рекомендуем обратиться к профессиональным консультантам.