
Блог S-NDS
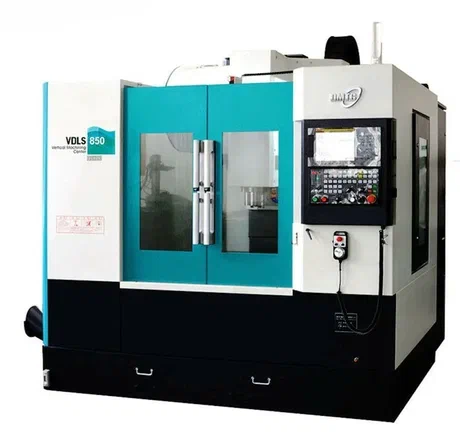
Что выгоднее для цеха: лизинг или аренда? Считаем на примере станка VDLS‑850
Сравниваем лизинг и аренду вертикально-фрезерного станка VDLS‑850 для небольшого цеха. Разбираем, какие расходы учитывать, как влияет загрузка и срок использования, и в каких случаях каждый вариант может быть предпочтительнее.
Почему выбор между лизингом и арендой станка неочевиден
Для цеха покупка станка — это крупные единовременные затраты. Лизинг и аренда позволяют начать работу без полной оплаты стоимости оборудования, но структура расходов и обязательств у них разная. Чтобы понять, что выгоднее, нужно посчитать денежные потоки и учесть особенности производства.
В этой статье мы не даём юридических или налоговых консультаций. Все расчёты — примерные и зависят от условий конкретной сделки. Для точных цифр обратитесь к поставщику оборудования, лизинговой компании или бухгалтеру.
Что такое VDLS‑850 и для каких задач подходит
VDLS‑850 — это вертикально-фрезерный станок с ЧПУ, предназначенный для обработки металлических деталей. Типичные характеристики: рабочая зона 850×500×550 мм, шпиндель 8000–12000 об/мин, мощность 7,5–11 кВт. Станок подходит для серийного производства, изготовления пресс-форм и обработки корпусных деталей.
Ориентировочная стоимость нового станка — 4,5–6 млн рублей. На вторичном рынке цена может быть на 30–50% ниже. Именно от этой базы будем отталкиваться в расчётах.
Ключевые параметры для сравнения
Чтобы сравнение было корректным, зафиксируем условия:
- Срок использования станка: 3 года (36 месяцев).
- Загрузка: 1 смена, 22 дня в месяц.
- Стоимость нового станка: 5 000 000 рублей (с НДС 22%).
- Арендная ставка: 3% от стоимости в месяц (150 000 рублей).
- Лизинг: аванс 20% (1 000 000 рублей), срок 36 месяцев, удорожание 5% в год.
Эти цифры — пример. Реальные ставки зависят от компании, региона и состояния оборудования.
Расчёт лизинга
При авансе 1 000 000 рублей сумма финансирования составит 4 000 000 рублей. Удорожание 5% в год означает, что за 3 года переплата будет примерно 600 000 рублей (5% от 4 млн × 3 года). Итого выплаты по лизингу: 4 600 000 рублей. Ежемесячный платёж: около 127 778 рублей.
После окончания договора станок переходит в собственность цеха. Остаточная стоимость может быть символической или нулевой — зависит от условий.
Если цех работает на ОСНО, лизинговые платежи можно учитывать в расходах для налога на прибыль. При этом возможен ускоренный коэффициент амортизации. Но эти нюансы требуют консультации с бухгалтером.
Расчёт аренды
Аренда не требует аванса. Ежемесячный платёж — 150 000 рублей. За 36 месяцев общие расходы составят 5 400 000 рублей. По окончании срока станок остаётся у арендодателя. Если цех захочет его выкупить, потребуется отдельный договор.
Арендные платежи также можно относить на расходы при ОСНО. Но в отличие от лизинга, аренда не увеличивает активы цеха.
Сравнительная таблица
| Параметр | Лизинг | Аренда |
|---|---|---|
| Первоначальные затраты | 1 000 000 руб. (аванс) | 0 руб. |
| Ежемесячный платёж | ~127 778 руб. | 150 000 руб. |
| Общие расходы за 36 мес. | ~4 600 000 руб. | 5 400 000 руб. |
| Право собственности | Переходит после выкупа | Остаётся у арендодателя |
| Влияние на налоги | Платежи в расходах, возможна ускоренная амортизация | Платежи в расходах |
Когда лизинг может быть выгоднее
- Цех планирует использовать станок дольше 3 лет и хочет получить его в собственность.
- Есть возможность внести аванс без ущерба для оборотных средств.
- Компания работает на ОСНО и может оптимизировать налог на прибыль за счёт лизинговых платежей.
- Оборудование требуется новое, с гарантией и сервисным обслуживанием.
Когда аренда может быть выгоднее
- Нет свободных средств на аванс.
- Станок нужен на короткий срок (до 1–2 лет) для выполнения конкретного заказа.
- Есть риск, что оборудование устареет или изменится профиль производства.
- Нет желания заниматься обслуживанием и ремонтом — часто арендодатель берёт это на себя.
Что ещё учесть
Помимо платежей, есть сопутствующие расходы: доставка, монтаж, пусконаладка, обучение персонала, ремонт, расходники. В лизинге эти расходы часто можно включить в договор, в аренде — они могут быть на арендаторе. Уточняйте условия.
Также важно, как оборудование учитывается на балансе. При лизинге станок может числиться на балансе лизингополучателя или лизингодателя — это влияет на налог на имущество. При аренде — на балансе арендодателя.
Вывод
Для цеха, который планирует долгосрочную работу и имеет средства на аванс, лизинг может оказаться дешевле аренды на горизонте 3 лет. Если же нужна гибкость и минимальные стартовые затраты, аренда предпочтительнее. Решение зависит от загрузки, финансовых возможностей и стратегии развития.
На нашей торговой площадке вы можете найти предложения по лизингу и аренде станков VDLS‑850 от юридических лиц. Сравнивайте условия, запрашивайте расчёты и выбирайте оптимальный вариант для вашего цеха.